 PayPay銀行(旧ジャパンネット銀行)は、2000年9月に日本初のインターネット専業銀行「ジャパンネット銀行」として設立されました。2006年にはトークン式のワンタイムパスワードによる認証を導入するなど、ネット銀行の草分けとして歩んできました。
2021年4月に「ジャパンネット銀行」から「PayPay銀行」へ社名を変更し、2025年4月にはPayPay株式会社の子会社となりました。2025年4月28日現在の議決権比率は、PayPay株式会社が75.53%、三井住友銀行が21.54%です。
PayPay銀行の住宅ローンは、2026年11月6日現在の変動金利(全期間引下げ)が年1.700%で、保証料と印紙税はかかりません。総コストを左右するのは、2026年11月5日に取り扱いが始まった事務手数料0円型を選ぶかどうかと、がん保障付き団信の上乗せ金利です。0円タイプは事務手数料がかからない代わりに金利が年0.30%高くなるため、何年で完済するかによって有利な側が入れ替わります。
住宅ローン金利引き下げキャンペーン実施中
PayPay銀行の住宅ローン 注目ポイント
- 引き下げ幅が完済まで続く変動金利を選べる
- 保証料・印紙税は0円、一般団信は上乗せ金利なし(一部繰上返済もホームページの手続きなら無料)
- 事務手数料は、借入金額×2.20%(税込)を払う定率タイプと、払わない代わりに金利が年0.30%上がる0円タイプから選べる
- PCとスマホで契約まで完結し、事前審査は最短即日回答
- 収入合算・ペアローンに対応し、ペアローンには連生団信がある
2026年11月の適用金利
2026年11月6日現在の金利は下の表のようになっており、変動金利は全期間の引き下げ、固定金利は当初期間の引き下げを適用した数値です。新規借入と借り換えは同じ金利で、0円タイプを選んだ場合は、いずれも年0.30%が上乗せされます。
| 金利タイプ | 適用金利(年) | 備考 |
|---|---|---|
| 変動金利(全期間引下げ) | 1.700% | 新規借入・借り換えとも同じ。0円タイプは年2.000% |
| 当初10年固定 | 3.570% | 当初期間引下げ |
| 当初20年固定 | 4.120% | 当初期間引下げ |
| 当初35年固定 | 4.270% | 当初期間引下げ |
表は定率タイプの金利で、「スマホ/ネット/でんき優遇割」を適用するとさらに年0.13%、「スマホ優遇割」なら年0.07%引き下げられます。審査の結果によっては年0.30%上乗せとなる場合があります。金利は毎月見直され、申込時ではなくお借入日時点の金利が適用されるため、月ごとの水準はPayPay銀行の住宅ローン金利の記事で追うことができます。
2026年11月の変動金利を主な銀行で比べると、auじぶん銀行が年1.734%、SBI新生銀行が年1.660%、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の対面相談コースが年1.600%で、PayPay銀行の年1.700%とほぼ同じ水準です。
金利の差がこれだけ小さいと、どの銀行が安いかは事務手数料や団信の上乗せで決まります。変動金利の数字だけで借入先を決めず、諸費用を含めた総額で比べる必要があるのはそのためです。
PayPay銀行住宅ローン詳細
引き下げ幅が完済まで続くタイプを選べる
PayPay銀行の変動金利は、基準金利からの引き下げ幅が完済まで変わらない全期間引下げです。当初数年だけ大きく引き下げ、その後に引き下げ幅が縮む商品と比べると、借入期間の後半になっても金利が跳ね上がりにくいため、総支払額を見積もりやすくなります。
一方で、金利は上がる方向に動いています。日本銀行は2026年9月18日に政策金利を1.25%程度へ引き上げ、10月30日の会合でも同じ1.25%程度とする方針を決めました。PayPay銀行も2026年10月1日に住宅ローンの基準金利を引き上げており、変動金利は今後も基準金利の改定を通じて動くため、今の金利が続く前提で借入額を決めないことが大切です。
審査のスピード
PayPay銀行の審査は事前審査と本審査の2段階です。公式のよくあるご質問によると、事前審査の回答は当日〜2営業日程度、本審査は書類を提出してから3〜10営業日が目安で、申し込みから借り入れまでは全体で1か月程度かかります。物件の引き渡し日が決まっている場合は、この期間を逆算して申し込むと、決済日に融資が間に合わない事態を防げます。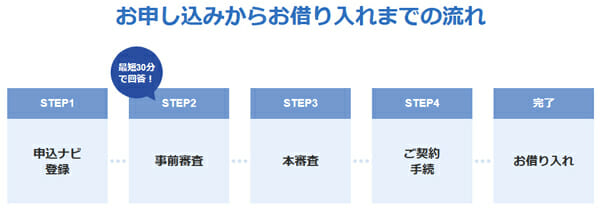
年収や勤続年数、個人事業主の扱いなど審査の条件は、PayPay銀行の住宅ローン審査の基準の記事で詳しく解説しています。
PCとスマホで契約まで完結
PayPay銀行は紙の契約書ではなく電子契約で契約を行うため、PCやスマホで手続きを進められます。書類の郵送や捺印の手間が省けるうえ、PayPay銀行の住宅ローンでは保証料や印紙税がかからないのもメリットです。書類に不備があった場合も、店舗に出向かずデータを送り直すだけで済みます。
ネット銀行の住宅ローンを、専門スタッフに対面で相談しながら選びたい人は、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを取り扱うSBIマネープラザも比べてみましょう。
保証料・印紙税は0円、繰上返済の手数料は手続きの方法で変わる
諸費用は、金利と同じくらい総コストを左右します。2026年11月5日現在の手数料一覧と商品要項をもとにすると、借りるときと借りた後にかかる費用は下の表のようになります。
| 費目 | PayPay銀行の扱い | 備考 |
|---|---|---|
| 事務手数料 | 定率タイプは借入金額×2.20%(税込)/0円タイプはかからない | 定率タイプで3,000万円を借りると66万円(税込) |
| 保証料 | 不要 | 保証料がかかる銀行と比べるときは、事務手数料と合わせて見る |
| 印紙税 | 不要 | 電子契約のため |
| 一部繰上返済手数料 | ホームページの手続きは無料/チャットの手続きは5,500円(税込) | 1万円以上1円単位で返済できる |
| 全額繰上返済手数料 | 33,000円(税込) | チャットで手続きする。借り換えや売却で完済するときにかかる |
| 金利タイプ変更 | Web受付は無料 | 変動から固定へ変える場合など |
| 火災保険・地震保険 | 自己負担(付保を推奨) | 通常の火災保険では、地震を原因とする火災や津波による損害は補償されない |
一部繰上返済の手数料は、手続きの方法で変わります。ホームページからなら1万円以上1円単位で無料ですが、チャットで手続きすると1回5,500円(税込)かかるため、こまめに繰上返済して利息を減らすなら、ホームページの操作に慣れておくと手数料を払わずに済みます。借り換えや住み替えの可能性がある人は、全額繰上返済に33,000円(税込)かかる点も、完済するときの費用として計算に入れてください。
保証料を払う銀行と事務手数料を払う銀行で何が変わるのかは、保証料と事務手数料の違いの記事で戻る費用・戻らない費用に分けて説明しています。
事務手数料を払うか金利で払うかは、8年前後で総額が逆転する
2026年11月5日に取り扱いが始まった0円タイプは、事務手数料がかからない代わりに、借入金利が定率タイプより年0.30%高くなります。初期費用を抑えられる一方で、借りている期間が長いほど上乗せ分の利息が積み上がるため、どちらが得かは何年で完済するかで決まります。
PayPay銀行は、借入額5,000万円・35年返済・元利均等返済・ボーナス返済なしの条件で、定率タイプを年1.7%、0円タイプを年2.0%と置いた試算を公表しています。事務手数料・毎月の返済額の累計・完済時の残高を合わせた総額は、下の表のとおりです。
| 完済する時期 | 定率タイプ(事務手数料あり) | 0円タイプ(事務手数料なし) |
|---|---|---|
| 3年で完済 | 5,357万円 | 5,291万円 |
| 5年で完済 | 5,513万円 | 5,475万円 |
| 8年で完済 | 5,731万円 | 5,734万円 |
| 10年で完済 | 5,867万円 | 5,895万円 |
| 35年で完済 | 6,748万円 | 6,957万円 |
8年で完済する場合はほぼ同額で、それより早く売却や借り換えをするなら0円タイプ、長く借り続けるなら定率タイプのほうが総額は少なくなり、35年で完済すると差は約209万円まで広がります。この試算は金利が変わらない前提のため、金利が動いたり一部繰上返済をしたりすると、分岐点の年数も変わります。
PayPay銀行も、10年以内に住み替え・売却・早期完済の可能性がある人には、2つのタイプを両方比べるよう案内しています。手元資金を残したい事情があるかどうかと、何年住むつもりかの2つで選ぶと、手数料の払い方で損をしにくくなります。
団信は一般団信なら上乗せなし、がん保障を付けると金利が上がる
表面金利が低くても、手厚い団信を付けると金利に上乗せされ、その分だけ総支払額が増えます。PayPay銀行の団信は保障の範囲によって上乗せ金利が変わるため、上乗せ込みの金利で他行と比べないと、本当の差は分かりません。
| 団信プラン | 上乗せ金利 | 加入年齢 | 主な保障内容 |
|---|---|---|---|
| 一般団信 | なし | 満65歳未満 | 死亡・高度障害、リビングニーズ、重度がん保障特約 |
| がん50%保障団信 | +0.10% | 満51歳未満 | 一般団信の保障に加え、がんと診断確定されたとき残高の50%を保障 |
| がん100%保障団信 | +0.15% | 満51歳未満 | 一般団信の保障に加え、がんと診断確定されたとき残高の100%を保障 |
| ワイド団信 | +0.30% | — | 一般団信に加入できない場合に保険会社が査定する(保障内容は一般団信と同じ) |
がん保障付きの団信では、プランに応じて、がん先進医療特約(1回の療養につき2,000万円、通算2,000万円が限度)や、がん診断時一時金(がん100万円・上皮内がん50万円)も付きます。超サポ団信には全疾病・自然災害・失業の保障が付くプランもあり、保障の範囲はプランごとに違います。
例えば、変動金利の年1.700%にがん100%保障団信を付けると、適用金利は年1.850%になります。がん50%保障団信の上乗せは2026年6月1日の借入分から年0.10%に改定されており、借入金額が1億円を超える場合は専用診断書の提出が必要です。
団信のプランは契約後に変更できないため、申込時に決める必要があります。持病で一般団信に入れない場合の考え方は、ワイド団信の条件と上乗せ金利の記事をご覧ください。
ペアローンの連生団信は上乗せ幅が変わる
PayPay銀行では収入合算やペアローンも利用できます。ペアローンでは連生団信を選べ、夫婦どちらかに万一のことがあれば二人分の残高が0円になるため、一方だけが保障されるペアローンの弱点を補えます。
ただし連生団信は上乗せ金利が単独契約より高く、一般団信で+0.20%、がん50%保障で+0.30%、がん100%保障で+0.40%です(連生団信の選択は必須ではありません)。また、保険金でペア相手の分のローンが免除されると、その部分が一時所得とみなされ、所得税の課税対象となる場合があります。二人分の保障と二人分の金利上乗せを、返済期間全体の金額に置き換えて判断してください。
ネット銀行の住宅ローンを、専門スタッフに対面で相談しながら選びたい人は、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを取り扱うSBIマネープラザも比べてみましょう。
借入期間は最長50年、35年を超えると年0.30%の上乗せが完済まで続く
PayPay銀行の借入期間は1年以上50年以内で、借入金額は500万円以上2億円以下(10万円単位)です。期間を延ばせば毎月の返済額は下がりますが、借入期間が35年を超える契約には年0.30%の金利上乗せがかかります。
期間を決めるときは、PayPay銀行が明記している次の点に注意が必要です。
- 35年を超えて借りると、借入中に繰上返済で期間を35年以内に縮めても、金利の上乗せは続きます。
- 完済時の年齢が80歳未満となるように借入期間を設定する必要があります。
PayPay銀行の計算例は、借入金額4,000万円で、35年は年1.57%、40年と50年は年1.87%の金利が変わらない前提です。毎月の返済額は35年の123,850円から50年では102,670円まで下がる一方、総返済額は52,016,985円から61,601,475円へ約958万円増えます。金利はスマホ/ネット/でんき優遇割を適用した場合の値です。
期間を延ばすかどうかは、毎月の返済額だけでなく、上乗せ金利を含めた総支払額と、自分が何歳で完済するのかをあわせて見たうえで決める必要があります。
PayPay銀行には5年ルール・125%ルールがない
変動金利で借りるときは、金利が上がったときに返済額がどう変わるかのルールも比べる必要があります。多くの金融機関は、毎月の返済額を5年ごとにしか見直さない5年ルールと、見直しのときも前回の返済額の1.25倍までしか上げない125%ルールを、変動金利の住宅ローンに採用しています。
これに対しPayPay銀行は、商品要項で「返済額5年間一定ルール」と「返済額見直し125%ルール」の取り扱いはないと明記しています。金利は年2回(4月・10月)見直され、4月1日基準日の新金利は同年6月の返済日の翌日から、10月1日基準日の新金利は同年12月の返済日の翌日から適用されるため、金利が上がれば毎月の返済額も早く動きます。
これは一長一短です。5年ルールがある銀行では返済額は据え置かれますが、その間も利息は新しい金利で計算されるため、返済額の内訳が利息に偏り、元金が減りにくくなります(極端な場合は未払利息が発生します)。ルールがないPayPay銀行は返済額の増加が早く表に出る代わりに、元金の減り方が金利に素直に連動します。
住宅金融支援機構の住宅ローン利用者の実態調査(2026年1月調査)は、変動金利や固定期間選択の利用者1,112人に、金利の見直しルール等をどこまで理解しているかを尋ねています。「理解しているか少し不安」「よく理解していない」「全く理解していない」と答えた人の合計は、項目によって42.6%〜55.6%にのぼりました。変動金利で借りるなら、金利の数字より先に、このルールが借りる銀行にあるかどうかを確認してください。
PayPay銀行 住宅ローンの商品概要
| 項目 | 内容 | 備考 |
|---|---|---|
| 申込条件 | 借入時20歳以上65歳未満/完済時80歳未満 | PayPay銀行の普通預金口座が必要 |
| 年収条件 | 前年度年収200万円以上 | 日本国籍または日本の永住許可を受けている方 |
| 借入金額 | 500万円以上2億円以下(10万円単位) | 審査により上限が決まる |
| 借入期間 | 1年以上50年以内(1か月単位) | 35年超は年0.30%の上乗せ。借り換えは原則として現在の借入の残存期間が上限 |
| 資金使途 | 本人が住む住宅の購入・新築・借り換え | 賃貸用物件・セカンドハウスは対象外 |
| 取扱地域 | 日本国内全域 | 離島・市街化調整区域・都市計画区域外は対象外 |
| 事務手数料 | 定率タイプ(借入金額×2.20%・税込)か0円タイプ | 0円タイプは定率タイプの金利に年0.3%上乗せ |
| 返済方法 | 元利均等返済(ボーナス返済は融資額の50%以内) | 5年ルール・125%ルールの取り扱いなし |
| 団信 | 加入必須(保険料は銀行負担) | プランにより上乗せ金利あり |
※2026年11月5日現在の商品要項にもとづく内容です。
PayPay銀行の住宅ローンが向いている人
PayPay銀行の住宅ローンは、保証料と印紙税がかからず初期費用の内訳が分かりやすいうえ、引き下げ幅が完済まで続き、手続きもオンラインで完結します。事務手数料を先に払うか金利で払うかも選べるため、自分で条件を比べて判断したい人に向いています。
一方で5年ルール・125%ルールがないため、金利が上がったときに返済額が増えることを見込んで借入額を決められるかが、選ぶときの判断基準になります。
対面で相談しながら決めたい場合は、銀行代理業者の窓口を使う方法もあり、SBIマネープラザはドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。窓口での相談の流れはSBIマネープラザの住宅ローンの評判の記事が参考になります。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
・PayPay銀行(旧ジャパンネット銀行)の住宅ローンの詳細情報
・PayPay銀行(旧ジャパンネット銀行)の最新の金利とその動向を確認
・PayPay銀行(旧ジャパンネット銀行)の住宅ローン 金利や諸費用・評判、メリット・デメリットを解説
・PayPay銀行(旧ジャパンネット銀行)の住宅ローン 審査基準を解説 ゆるい?厳しい?
- 投稿タグ
- ジャパンネット銀行